Nel 2025 il turismo internazionale ha superato i livelli pre-pandemia e ha messo a segno un nuovo record, con 1,54 miliardi di arrivi (+4-5% sul 2024). Eppure, quando si guarda allo shopping tourism, i numeri raccontano una storia ancora più sorprendente: secondo le stime di Allied Market Research e Coherent Market Insights, il mercato mondiale è passato dai 171 miliardi di dollari del 2019 ai 321 miliardi previsti per il 2026 e potrebbe superare i 600 miliardi entro il 2033, con una crescita media annua prossima al 10%.
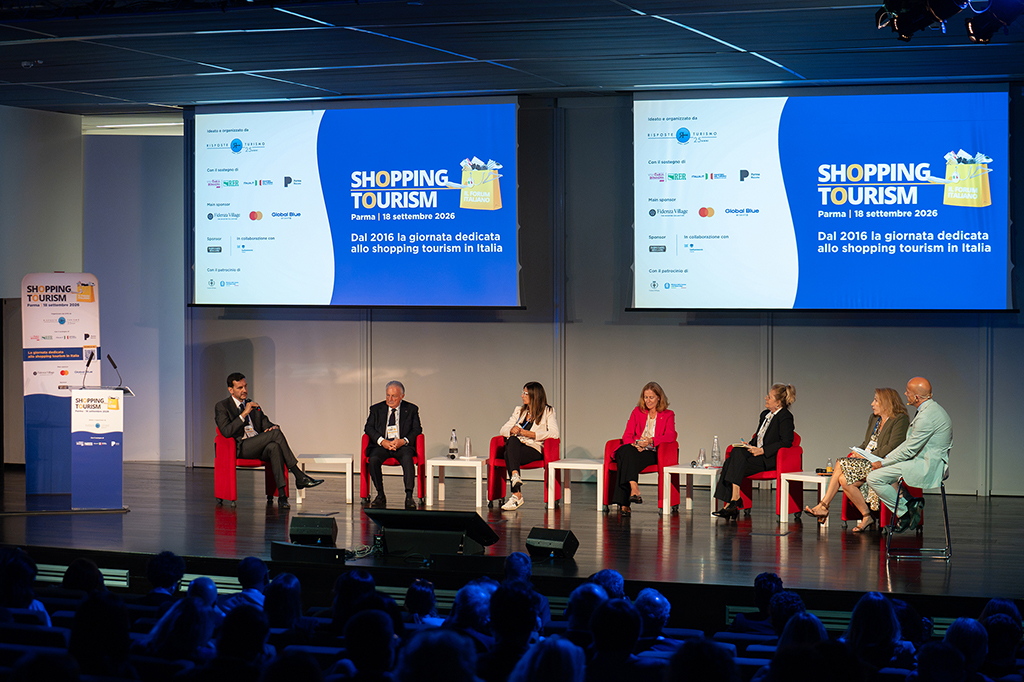
Questi dati sono stati presentati il 18 settembre 2026 a Parma da Francesco Di Cesare, fondatore e presidente di Risposte Turismo, in occasione del forum Shopping Tourism e del lancio dell’edizione 2026 dell’Italian Monitor dedicato al fenomeno. La ricerca, realizzata dallo stesso istituto, offre un quadro aggiornato e operativo utile a chi lavora ogni giorno con la domanda internazionale.
La spesa turistica destinata agli acquisti rappresenta già una quota rilevante del budget di viaggio. In Italia, i dati di Banca d’Italia indicano che lo shopping assorbe mediamente tra il 15% e il 16% della spesa complessiva dei visitatori internazionali, una percentuale che nelle rilevazioni Mastercard dei primi otto mesi del 2026 sale addirittura intorno al 23% dei volumi turistici.
Nel 2025 il turismo internazionale ha superato i livelli pre-pandemia e ha messo a segno un nuovo record, con 1,54 miliardi di arrivi (+4-5% sul 2024). Eppure, quando si guarda allo shopping tourism, i numeri raccontano una storia ancora più sorprendente: secondo le stime di Allied Market Research e Coherent Market Insights, il mercato mondiale è passato dai 171 miliardi di dollari del 2019 ai 321 miliardi previsti per il 2026 e potrebbe superare i 600 miliardi entro il 2033, con una crescita media annua prossima al 10%.
L’offerta italiana: una struttura già solida
Sul fronte dell’offerta, l’Italia parte da una posizione di vantaggio. Conta oggi 27 outlet (con la possibilità di arrivare a 28 entro fine 2026) e oltre 80 associazioni di via o distretti commerciali urbani. Nella classifica internazionale di Cushman & Wakefield sulle strade con i canoni di locazione più elevati, sette vie italiane – concentrate tra Milano, Roma e Firenze – figurano nella top 20 mondiale. Via Monte Napoleone, dopo aver occupato il primo posto, resta stabilmente nelle posizioni di vertice, superata soltanto da New Bond Street a Londra.
Non si tratta solo di grandi formati. Accanto agli outlet e ai department store crescono le botteghe storiche, i mercatini di prodotti tipici e le associazioni di strada, mentre il travel retail aeroportuale e ferroviario continua a generare scontrini medi elevati, soprattutto nelle fasce di partenza. L’Italia dispone già di una rete di luoghi dello shopping articolata e capillare: il punto non è tanto quanti punti vendita esistano, quanto come questi vengano integrati in una proposta di destinazione capace di attrarre e fidelizzare chi viaggia proprio per fare acquisti.
La domanda: un fenomeno soprattutto internazionale
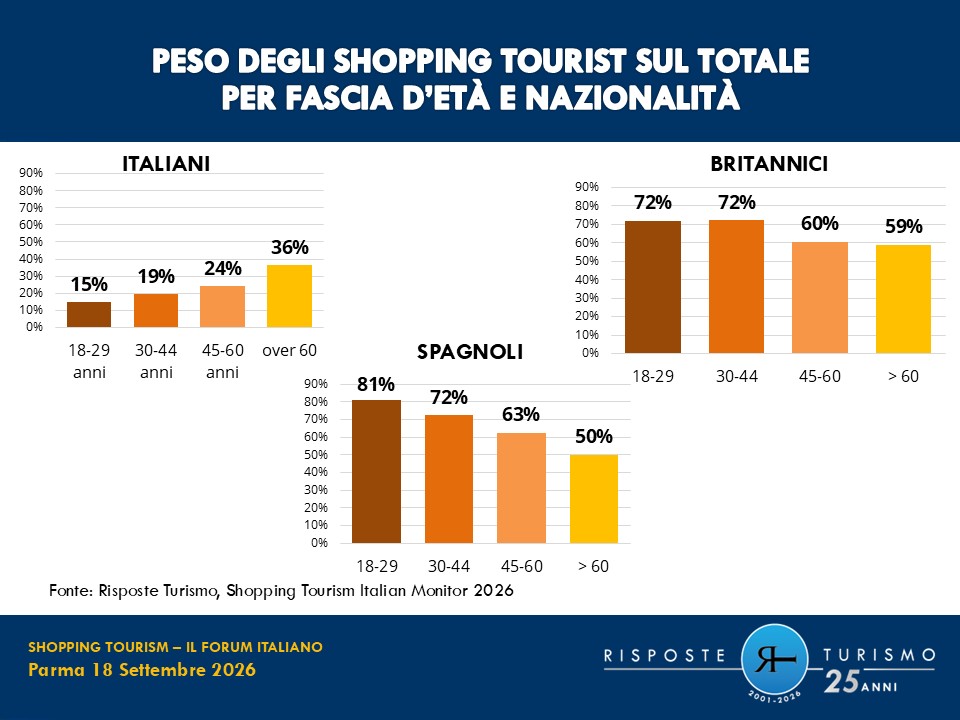
Qui arriva il dato più utile per chi opera sul campo. L’indagine condotta da Risposte Turismo su un campione di 740 rispondenti tra italiani, spagnoli e britannici rivela una chiara polarizzazione. Solo il 22% degli italiani dichiara di aver compiuto almeno una volta un viaggio con motivazione principale lo shopping. La quota sale al 67% tra i britannici e al 71% tra gli spagnoli. Anche tra chi non ha ancora viaggiato per shopping, l’interesse prospettico è nettamente superiore all’estero: il 60% dei britannici e il 51% degli spagnoli si dichiara disposto a farlo, contro il 31% degli italiani.
Il messaggio operativo è chiaro: lo shopping tourism in Italia è, e resterà, un fenomeno trainato soprattutto dalla domanda internazionale. Con gli arrivi stranieri che hanno ormai superato quelli italiani, destinazioni e operatori devono prepararsi ad accogliere profili di spesa e aspettative diversi da quelli del mercato domestico.
Quanto e dove spendono
Gli shopping tourist spendono di più. Tra spagnoli e britannici, oltre il 50% di chi viaggia con questa motivazione dichiara una spesa media giornaliera superiore ai 100 euro. Anche chi non parte con lo shopping come obiettivo principale destina comunque una quota significativa del budget agli acquisti: tra il 15% e il 18% della spesa complessiva di viaggio.
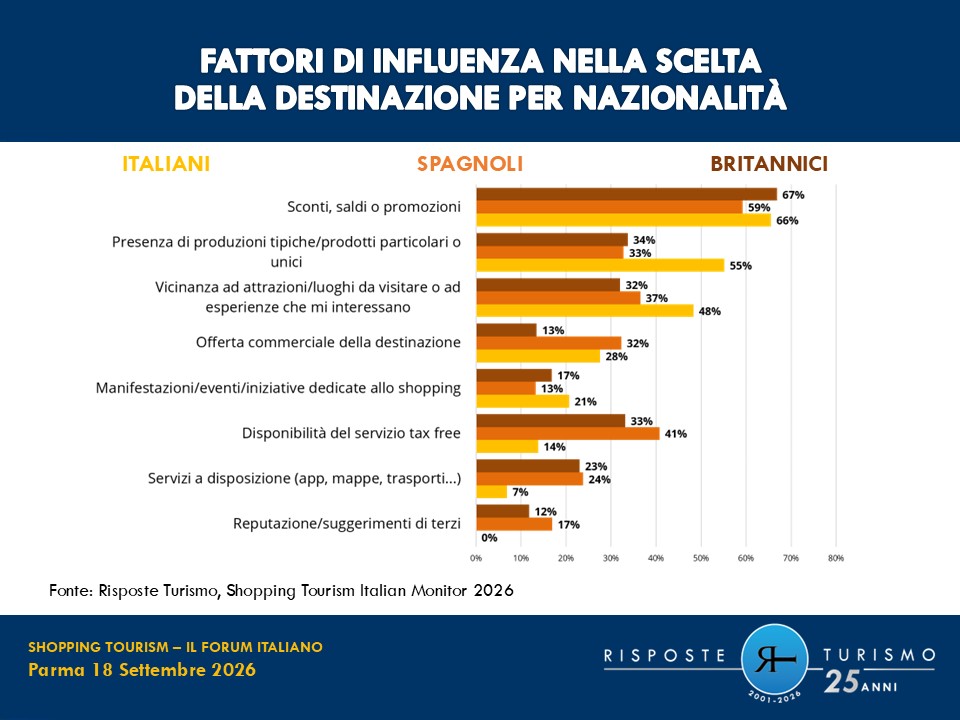
Le categorie di prodotto più richieste restano abbigliamento, calzature e pelletteria, seguite da cibo e bevande e dai piccoli souvenir locali. Quando lo sguardo si restringe all’Italia, però, emerge un’evidenza trasversale: sia gli shopping tourist sia i non shopping tourist di Spagna e Regno Unito mettono al primo posto i prodotti tipici alimentari italiani. Solo dopo arrivano gli articoli di moda di marchi italiani. Quasi nessuno torna a casa a mani vuote: la propensione all’acquisto di un pezzo di “Made in Italy” è altissima.
Cosa conta davvero per scegliere
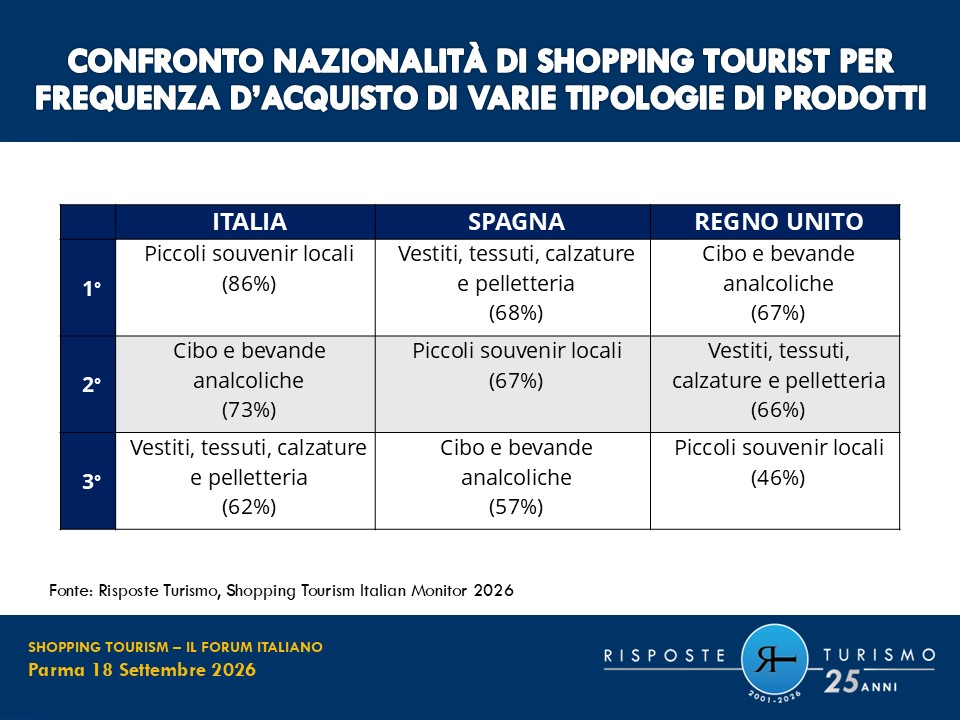
Qualità e design dei prodotti restano il primo fattore di attrattiva. Subito dopo, però, pesano i prezzi competitivi rispetto al Paese di residenza e la possibilità di vivere un’esperienza di shopping in location storiche o di charme. Gli outlet con sconti sui marchi di lusso non sono l’unica risposta: mercatini, bancarelle di prodotti tipici e piccole botteghe di artigiani locali vengono citati con la stessa frequenza delle boutique dei grandi brand. Il turista internazionale non cerca soltanto il prezzo più basso, ma un mix di convenienza, autenticità e atmosfera.
Anche i social media e le recensioni online influenzano in modo crescente la scelta della destinazione: l’84% degli shopping tourist spagnoli e il 69% di quelli britannici dichiarano di tenervi conto in misura significativa.
Implicazioni per chi lavora nel turismo
Il Monitor 2026 conferma che lo shopping tourism non è un effetto collaterale automatico della presenza di negozi. È una proposta di destinazione che va costruita, coordinata e comunicata. Per tour operator, agenzie e strutture ricettive questo significa:
- privilegiare i mercati di domanda più reattivi (Spagna, Regno Unito, Stati Uniti, America Latina, India);
- integrare esperienze di acquisto autentiche – botteghe, mercatini, produzioni tipiche – nei pacchetti e negli itinerari;
- non sottovalutare la variabile prezzo e il servizio Tax Free, ancora determinanti nella decisione di molti shopping tourist;
- lavorare sulla qualità dell’accoglienza e sulla capacità di raccontare il territorio attraverso i prodotti, perché l’acquisto diventa parte dell’esperienza culturale.
I dati presentati a Parma mostrano un mercato in crescita e un’Italia già attrezzata sul piano dell’offerta. La differenza la farà chi saprà trasformare questa infrastruttura commerciale in un motivo concreto per scegliere – e tornare a scegliere – la destinazione.