Il mercato immobiliare italiano chiude i primi nove mesi del 2026 con investimenti per circa 10,6 miliardi di euro, il miglior risultato dell’ultimo decennio per il periodo gennaio-settembre. Secondo l’analisi del Team Research di Dils, il volume cresce del 30% rispetto allo stesso periodo del 2025 e supera del 62% la media dei primi nove mesi degli ultimi dieci anni.
Il solo terzo trimestre ha generato investimenti per circa 3,1 miliardi di euro, il 18% in più rispetto al terzo trimestre 2025. Dopo il risultato particolarmente elevato del secondo trimestre, il mercato ha quindi mantenuto un ritmo sostenuto, con Hospitality e Logistica che insieme hanno raccolto circa la metà dei capitali investiti tra luglio e settembre.
A sostenere la crescita non è però un’unica asset class. Retail, Logistica, Hospitality, Living e comparti alternativi mostrano tutti segnali di espansione, contribuendo a rafforzare l’attrattività del mercato italiano anche per gli investitori internazionali.
Retail primo comparto per investimenti
Il Retail resta la principale asset class nei primi nove mesi dell’anno, con circa 2,9 miliardi di euro di investimenti, in crescita del 29% rispetto allo stesso periodo del 2025.
Il comparto rappresenta il 27% del totale investito in Italia e registra il miglior risultato dell’ultimo decennio per il periodo gennaio-settembre.
Nel terzo trimestre gli investimenti hanno raggiunto circa 610 milioni di euro. La quota maggiore, circa 420 milioni, si è concentrata negli Shopping Centre, che hanno rappresentato il 70% del totale trimestrale del settore.
A incidere sul risultato è stata anche la cessione di un portafoglio composto da tre centri commerciali, risultata la maggiore operazione immobiliare del trimestre in Italia per valore.
Considerando l’intero periodo gennaio-settembre, High Street, Shopping Centre e Factory Outlet hanno raccolto quasi 2,4 miliardi di euro, oltre l’80% degli investimenti Retail.
Hospitality in forte accelerazione
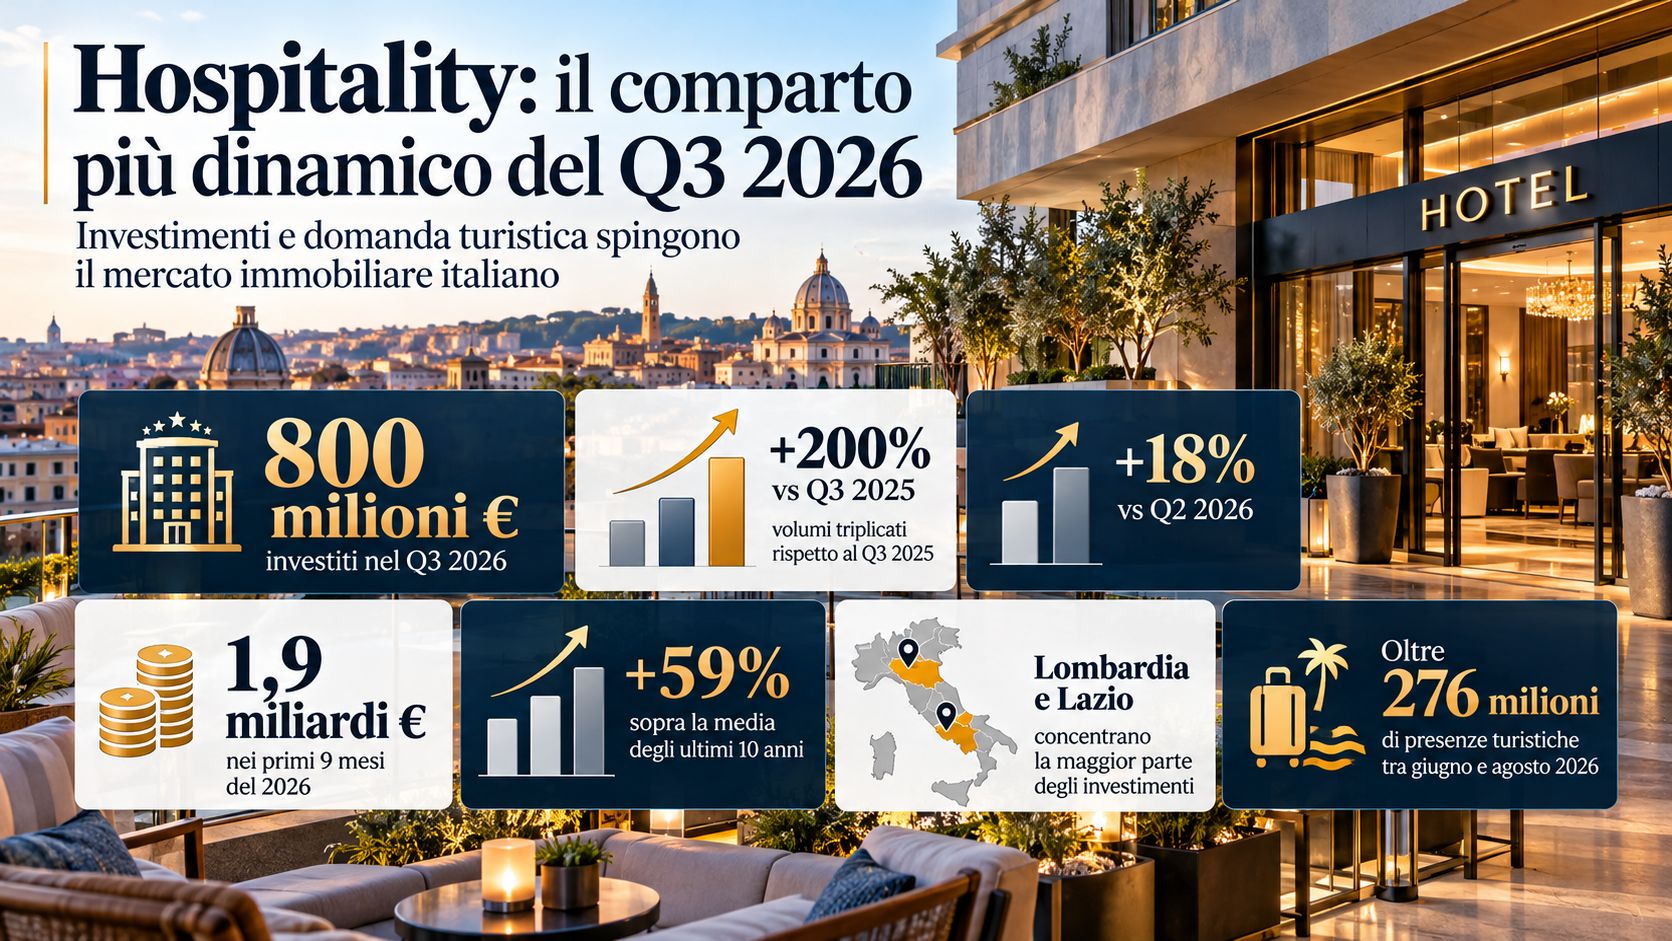
L’Hospitality è stata l’asset class più dinamica del terzo trimestre, con circa 800 milioni di euro di investimenti.
Il volume è triplicato rispetto allo stesso periodo del 2025 ed è cresciuto del 18% rispetto al secondo trimestre 2026.
Nei primi nove mesi il settore ha raggiunto circa 1,9 miliardi di euro, un valore superiore del 59% alla media dell’ultimo decennio.
Secondo Dils, l’interesse degli investitori riguarda sia la creazione di nuove strutture sia il riposizionamento degli hotel esistenti. Lombardia e Lazio concentrano la maggior parte degli investimenti del comparto.
A sostenere l’interesse resta anche l’andamento della domanda turistica. Tra giugno e agosto 2026 sono state registrate oltre 276 milioni di presenze.
Uffici in ripresa, ma sotto la media decennale
Il settore Uffici ha generato circa 500 milioni di euro di investimenti nel terzo trimestre, con una crescita del 62% rispetto al Q3 2025.
Da gennaio a settembre il volume complessivo ha raggiunto circa 1,4 miliardi di euro, il 29% in più rispetto all’anno precedente.
Il dato mostra un recupero rispetto al 2025, ma resta inferiore alla media dell’ultimo decennio.
Le principali operazioni hanno coinvolto soprattutto utilizzatori finali e investitori value-add, orientati al riposizionamento degli immobili.
Milano rallenta sul direzionale
Il mercato degli uffici di Milano continua invece a mostrare segnali di rallentamento.
Nel terzo trimestre il take-up è stato di circa 85 mila metri quadrati, portando il totale dei primi nove mesi a 220 mila metri quadrati, in calo del 22% rispetto allo stesso periodo del 2025.
Tra le principali operazioni figura la nuova sede A2A nella Torre Faro, allo Scalo Romana, per quasi 25 mila metri quadrati.
Il mercato continua a risentire della limitata disponibilità di grandi superfici nelle aree centrali. Escludendo Torre Faro, nei primi nove mesi sono state registrate appena tre transazioni superiori a 5 mila metri quadrati, tutte in zone semicentrali o periferiche.
La vacancy è leggermente aumentata, mentre resta particolarmente ridotta la disponibilità di immobili di qualità nel CBD e a Porta Nuova. In queste aree si concentra poco più del 5% degli spazi disponibili e il tasso di vacancy rimane poco superiore al 2%.
Il prime rent resta stabile a 900 euro al metro quadrato annuo.
Roma cresce del 9%
Scenario differente a Roma, dove il take-up degli uffici ha raggiunto circa 41 mila metri quadrati nel terzo trimestre.
Il totale dei primi nove mesi sale a circa 108 mila metri quadrati, con una crescita del 9% rispetto allo stesso periodo del 2025.
Sei operazioni superiori ai 2 mila metri quadrati hanno rappresentato il 70% delle superfici assorbite nel trimestre.
La domanda resta particolarmente forte per gli spazi di grandi dimensioni, di qualità elevata e disponibili in tempi brevi. L’offerta ridotta, anche nelle aree prime e in quelle immediatamente limitrofe, sta sostenendo la crescita dei canoni.
Living vicino al miliardo
Il Living ha sfiorato il miliardo di euro di investimenti nei primi nove mesi del 2026, con una crescita del 35% rispetto allo stesso periodo del 2025.
Si tratta di uno dei migliori risultati dell’ultimo decennio per il periodo gennaio-settembre.
Il terzo trimestre ha contribuito con circa 230 milioni di euro. La componente più rilevante è stata il Built to Sell, con operazioni concentrate soprattutto su acquisizioni da parte di sviluppatori.
Tra le principali transazioni figura la cessione di un portafoglio di sviluppi residenziali a Milano.
Lo Student Housing ha invece raccolto quasi 300 milioni di euro nei primi nove mesi, in aumento del 49% su base annua.
Residenziale, compravendite ancora in crescita
Il mercato residenziale italiano ha chiuso il primo semestre 2026 con circa 381 mila compravendite, in aumento del 2,1% rispetto all’anno precedente.
Il dato rappresenta il secondo miglior risultato semestrale degli ultimi dieci anni.
Milano ha registrato una crescita del 3,3% a fine semestre, Roma del 2,6%. Rispetto alle rispettive medie decennali, Milano si mantiene sostanzialmente stabile, mentre Roma presenta volumi superiori dell’11%.
Sul fronte dei prezzi, Milano mostra una sostanziale stabilità rispetto alla fine del 2025, mentre Roma cresce del 3,1%. A livello nazionale l’incremento è del 2,5%.
Il mercato degli affitti ha invece registrato nel primo semestre una lieve flessione, inferiore all’1% su base annua.
Continuano a diminuire i contratti ordinari di lungo periodo, mentre aumentano alcune formule più flessibili. I contratti a canone concordato sono cresciuti mediamente del 3,8%.
A Milano e Roma il numero complessivo dei contratti è aumentato rispettivamente del 3,5% e del 6,9%.
Crescono Data Center, Healthcare e Self Storage
I comparti Alternative e Mixed hanno attratto complessivamente circa 1,4 miliardi di euro nei primi nove mesi del 2026, il 57% in più rispetto allo stesso periodo dell’anno precedente.
Tra i segmenti più dinamici figurano i Data Center, con circa 580 milioni di euro di investimenti, e l’Healthcare, con circa 280 milioni.
Cresce anche il Self Storage, ancora emergente in Italia, che ha superato i 100 milioni di euro di investimenti da inizio anno.
Capitali Usa ai livelli più alti dal 2022
Il risultato dei primi nove mesi porta il mercato italiano sopra la media annua degli investimenti immobiliari dell’ultimo decennio, pari a circa 10,4 miliardi di euro.
Secondo Dils, la crescita contemporanea di più asset class segnala un rafforzamento più diffuso del mercato. Alla leadership del Retail si affiancano infatti la crescita della Logistica, l’accelerazione dell’Hospitality e il contributo sempre maggiore del Living e dei comparti alternativi.
Un altro segnale è rappresentato dal ritorno dei capitali istituzionali statunitensi, la cui attività avrebbe raggiunto nel 2026 i livelli più elevati dal 2022.
Energia, tassi e geopolitica restano i principali rischi
Le prospettive del settore restano condizionate dal quadro macroeconomico e geopolitico internazionale.
Tra i principali elementi monitorati dagli operatori figurano l’andamento dei costi energetici, la sicurezza delle forniture, gli investimenti richiesti dalla transizione energetica e il protrarsi dei conflitti internazionali.
Pesano inoltre le incertezze politiche ed elettorali nei principali Paesi europei e sui mercati internazionali.
Sul piano strutturale cresce l’attenzione per gli effetti dell’intelligenza artificiale sulla domanda e sulle modalità di utilizzo degli immobili, mentre il tema dell’accessibilità abitativa continua a porre interrogativi sulla capacità delle città europee di aumentare l’offerta di case a prezzi sostenibili.
A questi fattori si aggiunge la prospettiva di un possibile nuovo ciclo di rialzo dei tassi, che sta contribuendo a una maggiore prudenza degli investitori. Nel terzo trimestre sono già emersi lievi aumenti dei prime net yield in alcune asset class.
Il mercato italiano continua comunque a beneficiare di fondamentali solidi e di opportunità di sviluppo nei comparti più consolidati, come Hospitality e Logistica, e nei segmenti in crescita come Student Housing, Data Center e Healthcare.